


「こどもNISA」のポイントや活用イメージを分かりやすく解説

-
※
本ページは2026年8月時点の情報を基に作成しております。こどもNISAの制度内容は今後変更となる可能性があることにご留意ください。
こどもの将来について、
こんなお悩みはありませんか?
-
こどもの将来のために今から備えたいけど、何からはじめたらよいか分からない
-
物価上昇などで、教育費への不安がある
-
児童手当をこどものために活用したいけど、結局受け取ってそのままになっている
そんなお悩みをお持ちの方に
知っていただきたいのが
2027年から開始予定の 「こどもNISA」
こどもNISAって、
かんたんに言うと?
こどもNISAは、こどもの将来に向けた資産形成を非課税*で行える制度です。
-
*
非課税・・・ 投資で得た利益にかかる税金が、一定の条件のもとでかからない仕組み
-
※
本ページでは、2024年から開始しているNISA(対象年齢18歳以上)のことを、大人のNISAということがあります。
3つのポイント
① こども専用
0歳から17歳の
こどもが対象
② 非課税
年間60万円、累計600万円
の範囲内で、投資で得た利益が
非課税に
③大人のNISAへつながる
買付けは積立に限定。
18歳以降は大人のNISAへ
つながる仕組み
(こどもNISA・大人のNISA)
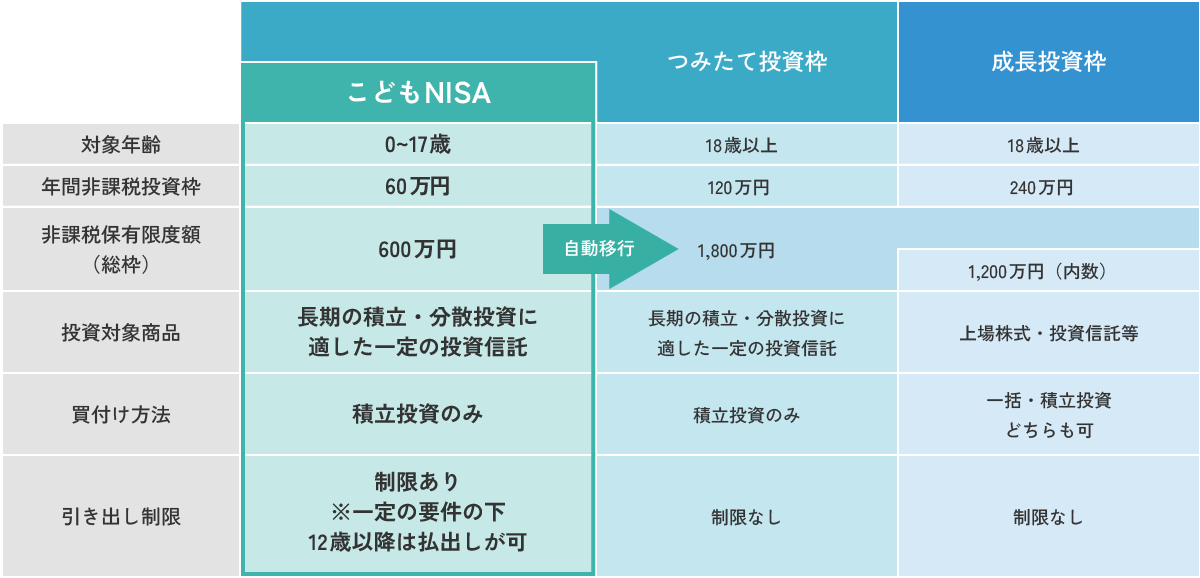
出所:金融庁公表資料を基に三菱UFJアセットマネジメント作成
-
※
上記はこどもNISAの概要をお知らせするために簡易的に作成したものであり、全ての情報を網羅したものではありません。今後の法令・制度の変更等により、内容は変更となる可能性があることにご留意ください。
-
※
上記の説明は制度に基づく一般的なものであり、金融機関ごとに異なる対応となる場合があります。
いくらから始める?
投資と言われると、どれくらいの金額で始めていいのかイメージが湧かない方も多いかもしれません。
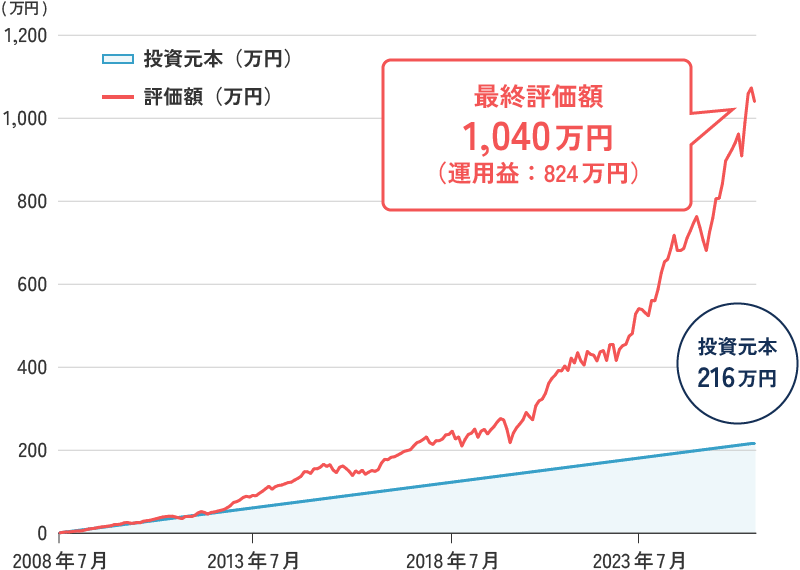
積立金額ごとの資産推移の違いをご覧いただくため、過去の市場データをもとにシミュレーションしたグラフが以下となります。
(ご参考)
18年間(0歳~17歳)全世界株式*に積立投資した場合のシミュレーション
ケース①:無理のない金額から始める・・・月5千円
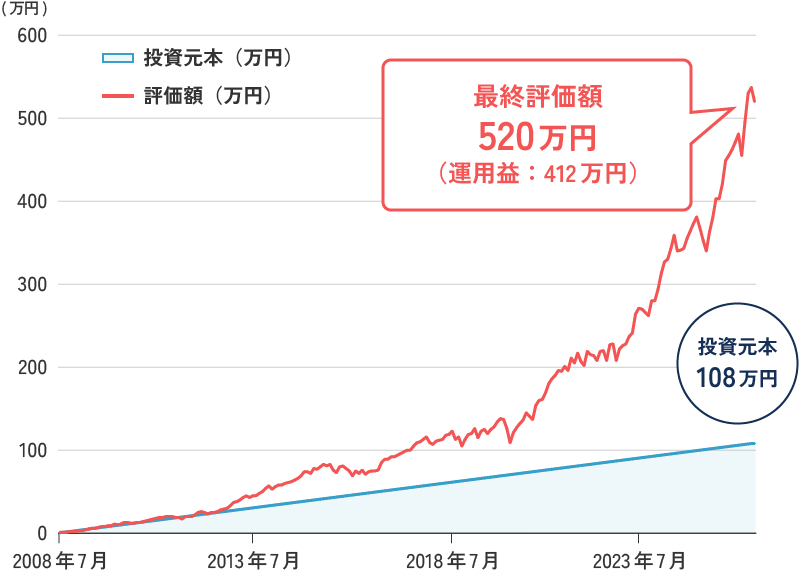
ケース②:児童手当の一部を活用する・・・月1万円
児童手当をこどもNISAに活用?
0歳から高校を卒業するまで児童手当を受け取った場合、第1子・第2子の受取総額はおおよそ234万円にのぼります。毎月の金額は小さく感じても、時間を重ねるとまとまった金額になります。
この児童手当、「受け取ったままになっている」、「気づいたら生活費に使っている」ということはありませんか?
児童手当をどのように活用するかの選択肢の1つとして、こどもNISAの利用を検討してみてもよいかもしれません。

(出所)こども家庭庁HPを基に三菱UFJアセットマネジメント作成
-
※
高校生年代は18歳到達後最初の年度末まで。
-
※
受給には別途条件があります。
ケース③:年間非課税投資枠をしっかり活用・・・月5万円
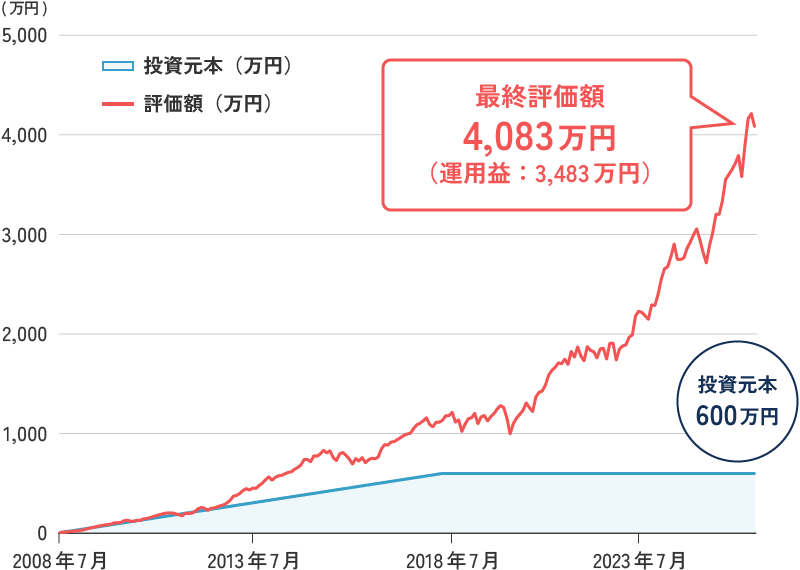
期間:2008年7月末~2026年7月末
出所:Bloombergのデータを基に三菱UFJアセットマネジメント作成
-
※
ケース①②は全世界株式*を毎月末にそれぞれ5千円、1万円ずつ投資(最終月を除く)した場合、ケース③は2008年7月~2018年6月に毎月末5万円ずつ投資し、非課税保有限度額600万円に達した後は運用のみ行った場合のシミュレーションです。
-
※
上記はシミュレーションであり、実際の運用とは異なります。したがって、将来の運用成果を示唆・保証するものではありません。また、税金・手数料等を考慮しておりません。積立投資は運用状況によっては投資元本を割り込むケースもあります。
-
※
表示桁未満の数値がある場合、四捨五入しています。
-
*
全世界株式は、MSCI オール・カントリー・ワールド・インデックス(配当込み、円換算ベース)を使用しています。円換算ベースは、同指数の米ドルベースをもとに、委託会社が計算したものです。指数については、ページ下部の「本ページで使用している指数について」をご覧ください。
実際には、
どんな商品があるの?
こどもNISAは、大人のNISAのつみたて投資枠で購入できる商品(長期の積立・分散投資に適した一定の投資信託)が対象商品となる予定です。
一例として、「eMAXIS Slim」という商品のシリーズがあります。
その中に積立投資の「はじめの一歩」としても活用できる、「オルカン」という商品があります。
「オルカン」は1本で世界中*の株式に分散して投資でき、低コストで始めやすく続けやすいのが特徴です。
-
*
日本を含む先進国および新興国
-
※
市況動向および資金動向等により、上記のような運用が行えない場合があります。
もっと教えて!
こどもNISA
01
そもそもNISAってなに?
NISAは、投資で得られた利益に税金がかからない制度です。
通常、投資で得られた利益には20.315%の税金がかかりますが、NISA口座で保有する金融商品から得られる利益には税金がかかりません。
たとえば、100万円を投資して30万円の利益が出た場合、通常は税金がかかりますが、NISAを利用した場合は税金がかからないため、30万円の利益をそのまま受け取ることが可能です。
もっとくわしく知りたい方は「NISAについて」をご覧ください。
02
元本割れのリスクはある?
こどもNISAの対象商品である投資信託は、預貯金と異なり元本保証はありません。
運用成果によっては、投資元本を下回るリスクがあります。
一方で、投資先の分散や積立による投資タイミングの分散によってリスクの軽減が期待されます。また資産運用においては、短期間の値動きだけでなく、長期的な視点で考えることも重要とされています。
投資信託のリスクについてもっとくわしく知りたい方は「投資信託のリスクとリターン」をご覧ください。
03
積立が難しくなったら、途中でやめられる?
積立は途中で停止することが可能です。
積立を停止した場合でも、それまでに購入した資産は引き続き保有することができます。
また、積立を再開することや途中で積立金額を変更することもできるため、家計の状況に応じて無理のない範囲で積立を続けることができます。
-
※
上記は一般的な説明であり、金融機関ごとに違う対応となる場合があります。くわしくは金融機関にお問合せください。
04
親や祖父母のお金で投資する場合、贈与税はどうなるの?
親や祖父母のお金を使う場合は、税務上贈与税の対象となる可能性があります。
贈与税には年間110万円の基礎控除があるため、この範囲内であれば、一般に申告や納税は不要です。
注意点は、基礎控除は受け取る人(こども)1人あたり、年間110万円であることです。
たとえば、親から贈与を受けてこどもNISAで60万円分の投資を行い、同じ年に祖父母から贈与を受けた場合、贈与額の合計が基礎控除額である110万円を超えると、贈与税の申告が必要となる場合があります*。
-
*
課税上の取扱いは、資金の提供方法や個別の事情等によって異なります。詳細については税理士等の税務専門家へご確認ください。
-
※
今後の法令・制度の変更等により、内容が変更される場合があることにご留意ください。
番外編
アンケート調査で分かった「こどもNISA利用意向」
「こどもNISA」に対する認知度や関心、利用意向のほか、保護者の皆さまがどのように捉え、こどもの将来に向けてどのような活用を想定しているのかをお聞きするために弊社公式LINEをご利用の方を対象にアンケート調査を実施しました。
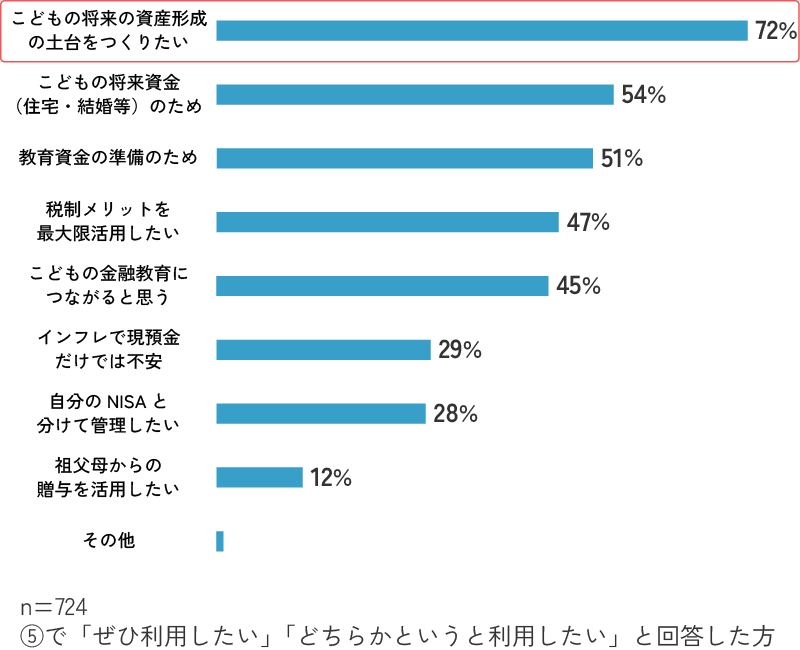
調査の結果、こどもNISAの拠出元として「生活費の余剰資金」や「児童手当」を挙げる回答が多く、利用理由は「こどもの将来に向けた資産形成の土台づくり」が最も多い結果となり、無理のない積立を通じて、こども専用の資産形成を行いたいという意向が見られました。
以下に調査結果の一部をご紹介いたします。全体の調査結果はこちら
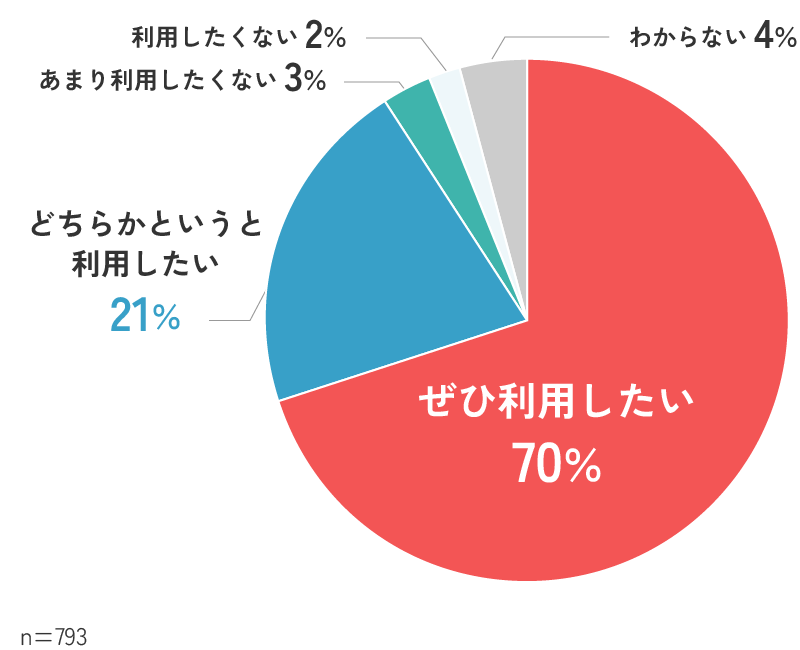
アンケート⑤
正式にスタートしたら
こどもNISAを利用したいと思いますか?
アンケート⑥
利用したい理由を教えてください。
(複数可)
アンケート⑦
こどもNISAで投資する資金は主にどこから拠出する予定ですか。(複数可)
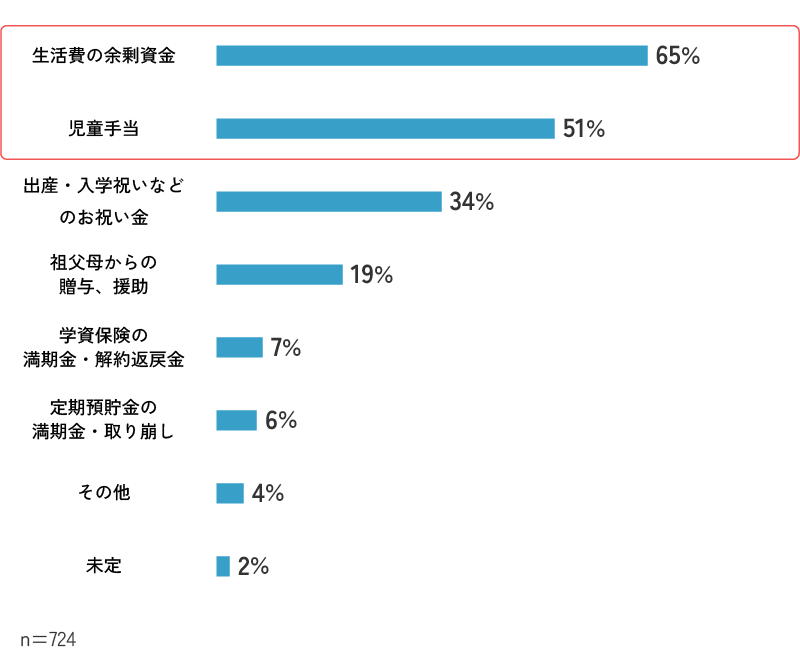
生活費の余剰や児童手当など日常の資金の中で考えている方が多い傾向
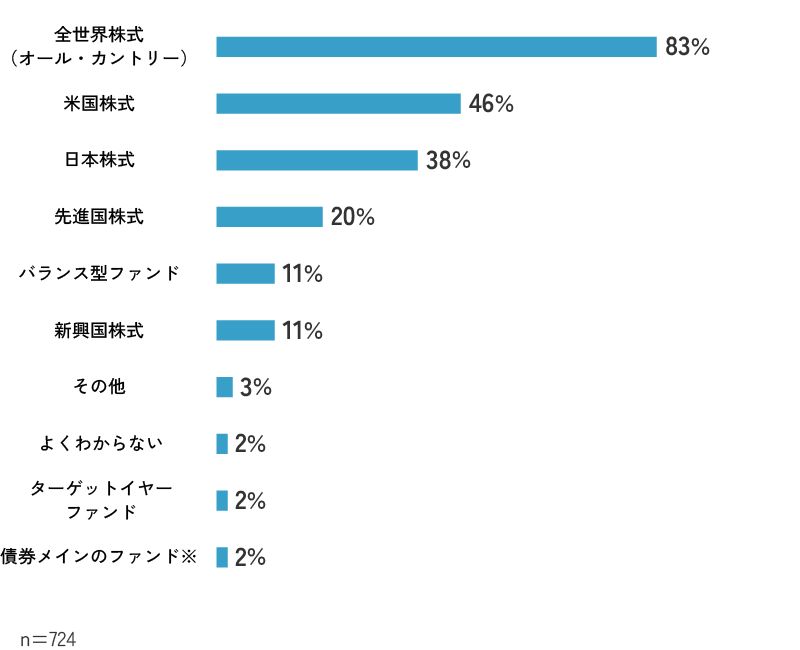
アンケート⑨
こどもNISAで投資信託を選ぶとした場合、どのような投資対象に興味がありますか?(複数可)
-
※
制度上の取り扱いは今後整理される予定
- 掲載の都合上、選択肢を短く書き換えている場合があります
【調査概要】
調査目的:こどもNISAに関する利用意向・考え方についての把握
調査手法:弊社公式LINEアンケートにて実施
調査対象:「eMAXIS LINE」のお友だち(投資経験がある方を中心にアンケート実施)
有効回答数:1,364名(うち、18歳未満のこどもがいる方は793名)
調査時期:2026年3月10日~3月15日
本調査は回答者の属性等に偏りがあるため、必ずしも正確な結果とならない場合があります。掲載内容は回答者個人の意見・考えであり、必ずしも弊社の見解を示すものではありません。また、調査結果は参考情報の提供を目的としたものであり、将来の制度利用状況や運用成果を示唆・保証するものではありません。 投資に関する最終的な判断はお客さまご自身のご判断と責任のもとに行っていただきますようお願いいたします。上記は、特定のファンドの購入、売却、保有を推奨するものではありません。
こどもNISAを
はじめるには?
こどもNISAを始めるには、「証券総合取引口座(未成年口座)」と「NISA口座(こどもNISA)」の2つの開設が必要です。
「NISA口座(こどもNISA)」が開設できるのは2027年1月に予定されている制度開始からとなります。利用を検討している場合は、制度開始後スムーズに投資を始められるよう、今のうちから口座を開設する金融機関選びをしておくことをおすすめします。
-
*
手続き開始のタイミングは金融機関ごとに異なる可能性があります。くわしくは金融機関にお問合せください。
■こどもNISA制度について
こどもNISA(未成年者特定累積投資勘定)は、2027年開始予定の未成年向け非課税投資制度です。0~17歳を対象に、長期・安定的な投資を通じて将来の資産形成を支援する枠組みで、投資によって得られた運用益が非課税となります。投資対象商品は、現行の大人のNISAのつみたて投資枠と同様、長期・分散投資に適した投資信託となる予定で、非課税投資枠は年間60万円、累計600万円で、18歳になると大人のNISAへ移行する仕組みとされています。積立設定額や取扱商品などは販売会社により異なります。払出しは一定の要件のもと、12歳以降に可能となります。
-
※
制度内容や開始時期は変更となる可能性があります。
■本ページで使用している指数について
全世界株式:MSCI オール・カントリー・ワールド・インデックス
MSCI オール・カントリー・ワールド・インデックスとは、MSCI Inc.が開発した株価指数で、世界の先進国・新興国の株式で構成されています。同指数に対する著作権およびその他知的財産権はすべてMSCI Inc.に帰属します。
■本ページに関するご留意事項等
- 本ページは、三菱UFJアセットマネジメントが作成したものであり、金融商品取引法に基づく開示ではありません。投資信託をご購入の場合は、販売会社よりお渡しする最新の投資信託説明書(交付目論見書)の内容を必ずご確認のうえ、ご自身でご判断ください。
- 本ページの内容は作成時点のものであり、将来予告なく変更されることがあります。
- 本ページは信頼できると判断した情報等に基づき作成しておりますが、その正確性・完全性等を保証するものではありません。
- 投資信託は、預金等や保険契約とは異なり、預金保険機構、保険契約者保護機構の保護の対象ではありません。銀行等の登録金融機関でご購入いただいた投資信託は、投資者保護基金の補償の対象ではありません。
- 投資信託は、販売会社がお申込みの取扱いを行い委託会社が運用を行います。
2026年8月時点
